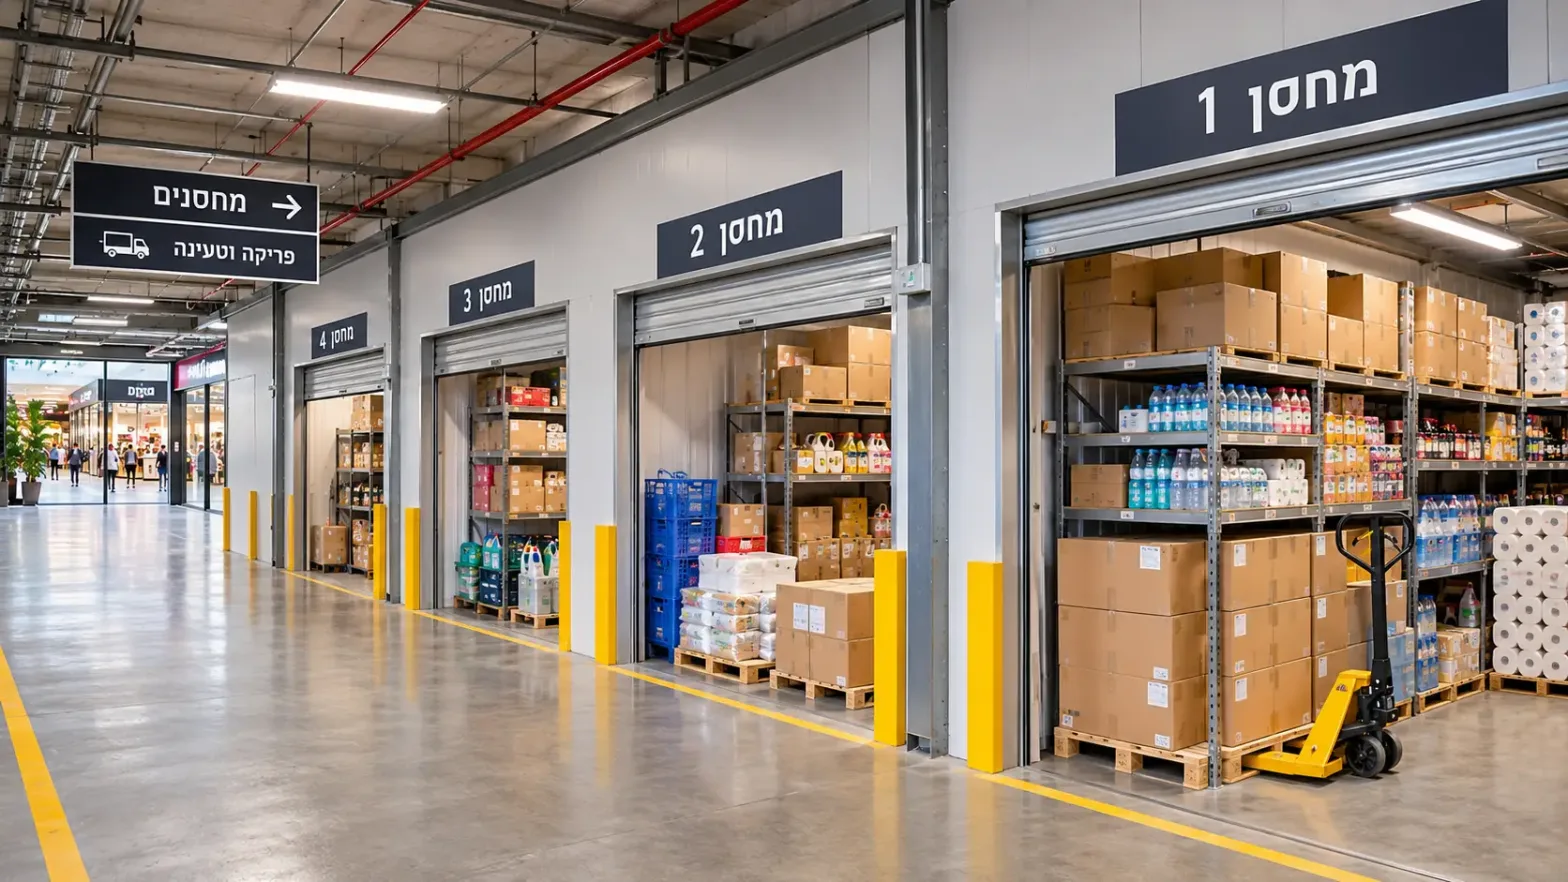
שטחי שירות נחשבים בדרך כלל לשטחים בעלי שווי נמוך יותר משטחים עיקריים, אולם אין פירוש הדבר שהם חסרי ערך כלכלי. במקרים רבים, שטחי השירות משפרים את השימוש בנכס, מגדילים את התועלת שניתן להפיק ממנו ותורמים לשוויו בשוק המקרקעין.
כאשר מאושרת תכנית המאפשרת תוספת שטחי שירות, עשויה להיווצר השבחה במקרקעין המחייבת בתשלום היטל השבחה על שטחי שירות. גובה ההיטל תלוי, בין היתר, בהיקף הזכויות שנוספו, במועד אישור התכנית ובתרומתם הכלכלית של שטחי השירות לשווי הנכס.
במאמר זה נסביר כיצד שמאי מקרקעין מעריך את שווי שטחי השירות, מהם המקדמים המשמשים לחישוב ההשבחה, ונציג דוגמה מספרית לחישוב היטל השבחה על שטחי שירות שנוספו בנכס מסחרי.
Table of contents [Close]
- מה ההבדל בין שטח עיקרי לשטח שירות?
- כיצד שטחי שירות משפיעים על שווי המקרקעין?
- האם משלמים היטל השבחה על שטחי שירות?
- כיצד מחשבים את שווי שטחי השירות לצורך היטל השבחה?
- דוגמה לחישוב היטל השבחה על שטחי שירות בחנות
- כיצד משפיע מקדם שטחי השירות על גובה היטל ההשבחה?
- האם היטל ההשבחה מחושב לפי שווי הקרקע ביום התשלום?
- קיבלתם דרישת היטל השבחה על שטחי שירות?
- לסיכום – היטל השבחה על שטחי שירות
מה ההבדל בין שטח עיקרי לשטח שירות?
בתכנון ובנייה מקובל להבחין בין שני סוגי שטחים: שטחים עיקריים ושטחי שירות.
שטח עיקרי הוא שטח המיועד לשימוש המרכזי של הנכס. בדירת מגורים מדובר, למשל, בסלון, בחדרי השינה ובמטבח. בנכס מסחרי מדובר בשטחי מכירה, תצוגה או שימושים מסחריים אחרים המותרים בהתאם לתכנית.
שטח שירות הוא שטח שנועד לשרת את השימוש העיקרי בנכס. בין שטחי השירות ניתן למצוא מחסנים, ממ"דים, חדרי מדרגות, חדרים טכניים, חניות מקורות ושטחים נוספים, בהתאם להוראות התכנון ולסיווגם על פי הדין.
אף ששטחי השירות אינם מיועדים בהכרח לאותו שימוש כמו השטח העיקרי, הם עשויים להיות חיוניים לתפקודו התקין של הנכס.
כיצד שטחי שירות משפיעים על שווי המקרקעין?
התרומה של שטחי השירות לשווי הנכס משתנה בהתאם לסוג הנכס, למיקומו, לשימוש המותר בו ולצרכים של המשתמשים.
לדוגמה:
- מחסן בחנות מסחרית: מחסן מאפשר לבעל העסק לאחסן מלאי מבלי לנצל לצורך זה שטחי מכירה יקרים. בחנות שבה שטח האחסון מוגבל, תוספת מחסן עשויה לשפר משמעותית את התפקוד העסקי ולהגדיל את שווי הנכס.
- ממ"ד בדירת מגורים: מעבר לתפקידו הביטחוני, ממ"ד בפועל משמש כחדר נוסף ומשפר את האטרקטיביות של הדירה בשוק. עם זאת, יש לבחון את הוראות הפטור וההסדרים המיוחדים החלים על בניית ממ"דים לעניין היטל השבחה.
- מחסן פרטי בדירה: בדירות שבהן שטחי האחסון מצומצמים, מחסן צמוד עשוי להוות יתרון משמעותי ולהשפיע על המחיר שקונים מוכנים לשלם.
- חניה מקורה: באזור שבו קיימת מצוקת חניה, לזכות לחניה עשויה להיות תרומה כלכלית ניכרת, בהתאם למאפייניה ולמצב התכנוני והמשפטי.
מכאן, שלא ניתן לקבוע שווי אחיד לכל שטחי השירות. שמאי מקרקעין נדרש לבחון את תרומתו הכלכלית של כל שטח בהתאם למאפייני הנכס ולנתוני השוק.
האם משלמים היטל השבחה על שטחי שירות?
התשובה היא כן, ככלל, כאשר תוספת שטחי השירות נובעת מאירוע תכנוני המחייב בהיטל השבחה וגורמת לעליית שווי המקרקעין.
היטל השבחה הוא תשלום המוטל בגין עליית שווי המקרקעין בעקבות אישור תכנית, מתן הקלה או התרת שימוש חורג, בהתאם להוראות התוספת השלישית לחוק התכנון והבנייה.
שיעור ההיטל הוא בדרך כלל 50% מסכום ההשבחה, ולא 50% משווי הנכס או משווי הבנייה עצמה.
חשוב להדגיש כי עצם האפשרות לבנות שטחי שירות אינה מלמדת בהכרח על גובה ההשבחה. יש לבחון את המצב התכנוני הקודם לעומת המצב החדש, לרבות הזכויות שהיו קיימות קודם לכן, ואת השפעת השינוי על שווי המקרקעין.
כיצד מחשבים את שווי שטחי השירות לצורך היטל השבחה?
בחישוב שמאי מקובל להשתמש במקדמי שווי המבטאים את תרומתם היחסית של שטחי השירות בהשוואה לשטחים העיקריים.
לדוגמה, אם שווי מ"ר קרקע המיוחס לשטח עיקרי הוא 3,000 ₪, ומקדם השווי של שטח שירות נקבע על 30%, שווי מ"ר קרקע המיוחס לשטח השירות יהיה 900 ₪.
מקדם השווי אינו קבוע בחוק, והוא עשוי להשתנות בהתאם למאפייני השטח ולשימוש שניתן לעשות בו.
כאשר מדובר במחסן החיוני לתפעול חנות, ייתכן שייקבע מקדם גבוה יחסית. לעומת זאת, שטח שירות בעל שימוש מוגבל או נגישות נמוכה עשוי לקבל מקדם נמוך יותר.
ככל שהתרומה הכלכלית של שטחי השירות גבוהה יותר, כך עשויה לגדול גם ההשבחה הנובעת מתוספת הזכויות.
דוגמה לחישוב היטל השבחה על שטחי שירות בחנות
אציג דוגמה שמאית המבוססת על נכס מסחרי שבו אושרה תוספת שטחי שירות לאחר רכישת הנכס.
לצורך הדוגמה נניח כי הזכויות שנוספו בשנת 1997 הן זכויות חדשות, שלא ניתן היה לנצל קודם לכן, וכי אין פטורים, מגבלות או רכיבי שווי נוספים המשפיעים על התחשיב.
נתוני המקרקעין והמצב התכנוני
נתון מגרש מסחרי בשטח של 3,000 מ"ר, שנרכש בשנת 1986.
על המגרש חלה תכנית שאושרה בשנת 1985 וקבעה זכויות בנייה בשיעור של 40% משטח המגרש, ללא התייחסות מפורשת לתוספת שטחי שירות.
על המגרש קיימת חנות מסחרית בשטח בנוי של 1,000 מ"ר.
זכויות הבנייה העיקריות בהתאם לתכנית משנת 1985 הן:
3,000 מ"ר × 40% = 1,200 מ"ר שטח עיקרי.
מכיוון שבפועל בנויים 1,000 מ"ר, יתרת זכויות הבנייה העיקריות שטרם נוצלו היא 200 מ"ר.
בשנת 1997 אושרה תוספת שטחי שירות בשיעור של 20% משטח המגרש.
לפיכך, שטחי השירות שנוספו הם:
3,000 מ"ר × 20% = 600 מ"ר שטחי שירות.
בעל החנות מבקש לנצל את יתרת הזכויות ולבנות:
- 200 מ"ר שטח עיקרי.
- 600 מ"ר שטחי שירות.
הנתונים הכלכליים לחישוב
לצורך התחשיב נשתמש בנתונים הבאים:
| נתון | שווי |
|---|---|
| שטח המגרש | 3,000 מ"ר |
| יתרת שטח עיקרי | 200 מ"ר |
| תוספת שטחי שירות | 600 מ"ר |
| שווי מ"ר קרקע לשטח עיקרי בשנת 1997 | 3,000 ₪ |
| שווי מ"ר קרקע לשטח עיקרי בשנת 2025 | 8,000 ₪ |
| מקדם שווי שטחי שירות | 30% |
| שיעור היטל השבחה | 50% |
האם משלמים היטל השבחה על 200 מ"ר השטח העיקרי?
בדוגמה זו, זכויות הבנייה העיקריות בשיעור של 40% כבר היו בתוקף במועד רכישת הנכס בשנת 1986.
לכן, עצם ניצול יתרת הזכויות של 200 מ"ר אינו יוצר השבחה חדשה מכוח התכנית שאושרה בשנת 1997.
יש להבחין בין זכויות בנייה קיימות לבין זכויות חדשות שנוספו בעקבות אישור תכנית.
ככל שהזכויות העיקריות כבר נכללו במצב התכנוני הקודם, אין לייחס אותן מחדש להשבחה שנוצרה בשנת 1997.
עם זאת, חשוב להבהיר כי מועד רכישת הנכס אינו פוטר כשלעצמו מהיטל השבחה. יש לבדוק את היסטוריית התכניות, החיובים והתשלומים, לרבות השאלה אם ההיטל בגין זכויות קודמות כבר שולם.
לצורך הדוגמה נניח שהחיוב בגין הזכויות שנוצרו בתכנית משנת 1985 הוסדר במסגרת מכירת הנכס בשנת 1986.
חישוב ההשבחה בגין 600 מ"ר שטחי שירות
התכנית שאושרה בשנת 1997 הוסיפה זכויות בנייה לשטחי שירות בהיקף של 600 מ"ר.
לצורך חישוב היטל ההשבחה על שטחי שירות, נשתמש בשווי הקרקע במועד הקובע של אישור התכנית בשנת 1997, ולא בשווי הקרקע בשנת 2025.
שווי מ"ר קרקע לשטח עיקרי במועד הקובע הוא 3,000 ₪.
מקדם שטחי השירות שנקבע בדוגמה הוא 30%.
לפיכך, שווי מ"ר קרקע לשטח שירות יהיה:
3,000 ₪ × 30% = 900 ₪ למ"ר.
ההשבחה הכוללת בגין תוספת שטחי השירות:
600 מ"ר × 900 ₪ = 540,000 ₪.
היטל ההשבחה בשיעור של 50%:
540,000 ₪ × 50% = 270,000 ₪.
לכן, היטל ההשבחה בדוגמה יעמוד על 270,000 ₪, לפני הפרשי הצמדה החלים על פי הדין.
מדובר בתחשיב להמחשה בלבד. בשומה בפועל יש לבחון גם את שווי המקרקעין בשני המצבים התכנוניים, את אופן ניצול הזכויות, את המגבלות התכנוניות ואת יתר הנתונים המשפיעים על ההשבחה.
כיצד משפיע מקדם שטחי השירות על גובה היטל ההשבחה?
מקדם השווי הוא אחד הגורמים המשמעותיים בתחשיב. שינוי במקדם עשוי להשפיע באופן ישיר על סכום החיוב.
נבחן את ההשפעה של מקדמים שונים על אותם 600 מ"ר שטחי שירות, בהנחה שכל יתר הנתונים נשארים ללא שינוי.
| מקדם שטחי שירות | סכום ההשבחה | היטל השבחה 50% |
|---|---|---|
| 20% | 360,000 ₪ | 180,000 ₪ |
| 30% | 540,000 ₪ | 270,000 ₪ |
| 40% | 720,000 ₪ | 360,000 ₪ |
| 50% | 900,000 ₪ | 450,000 ₪ |
מהטבלה ניתן לראות כי העלאת מקדם שטחי השירות מ-30% ל-40% מגדילה את היטל ההשבחה ב-90,000 ₪.
לכן, קביעת המקדם המתאים אינה עניין טכני בלבד, אלא סוגיה שמאית בעלת משמעות כספית ניכרת.
האם היטל ההשבחה מחושב לפי שווי הקרקע ביום התשלום?
לא. ככלל, ההשבחה נבחנת לפי המועד הקובע של האירוע התכנוני שהביא לעליית השווי.
בדוגמה שהצגנו, תוספת שטחי השירות אושרה בשנת 1997, ולכן השווי הרלוונטי לתחשיב הוא השווי במועד הקובע בשנת 1997.
גם אם בעל הנכס מבקש לנצל את הזכויות רק בשנת 2025, אין פירוש הדבר שההשבחה תחושב לפי מחירי הקרקע של שנת 2025.
עם זאת, לסכום ההיטל עשויים להתווסף הפרשי הצמדה בהתאם להוראות הדין, ולכן הסכום לתשלום בפועל עשוי להיות גבוה מהסכום ההיסטורי שחושב.
ההבחנה בין מועד יצירת ההשבחה לבין מועד מימוש הזכויות היא אחד הנושאים החשובים בבדיקת דרישות תשלום של היטל השבחה.
קיבלתם דרישת היטל השבחה על שטחי שירות?
דרישת תשלום של היטל השבחה על שטחי שירות אינה בהכרח סוף פסוק. במקרים מסוימים ניתן למצוא פערים בין השומה שנערכה מטעם הוועדה המקומית לבין השווי הכלכלי של הזכויות שנוספו בפועל.
שמאי מקרקעין המתמחה בהיטל השבחה יכול לבדוק את התכניות החלות על הנכס, את היקף הזכויות שנוספו, את המועד הקובע ואת מקדמי השווי שנבחרו.
במסגרת הבדיקה ניתן לבחון אם הוועדה המקומית ייחסה לשטחי השירות שווי גבוה מדי, אם הובאו בחשבון זכויות שכבר היו קיימות במצב התכנוני הקודם ואם קיימות מגבלות המשפיעות על אפשרות ניצול הזכויות.
בהתאם לנסיבות ולסוג המחלוקת, ניתן לשקול פנייה לשמאי מכריע או הגשת ערר במסלול המתאים על פי הדין, תוך הקפדה על המועדים הקבועים לכך.
לסיכום – היטל השבחה על שטחי שירות
שטחי שירות אמנם נחשבים בדרך כלל לפחות סחירים משטחים עיקריים, אך יש להם תרומה כלכלית ממשית לשווי המקרקעין.
כאשר תכנית חדשה מאפשרת תוספת שטחי שירות, עשויה להיווצר השבחה החייבת בהיטל בשיעור של 50%.
חישוב ההשבחה מחייב הבחנה בין זכויות קיימות לבין זכויות חדשות, קביעת שווי הקרקע במועד הקובע ובחירת מקדם מתאים המשקף את תרומתם של שטחי השירות לנכס.
כפי שהודגם, שינוי קטן יחסית במקדם השווי עשוי להוביל להפרש של עשרות ואף מאות אלפי שקלים בגובה החיוב.
לכן, לפני תשלום היטל השבחה על שטחי שירות, מומלץ לפנות לשמאי מקרקעין לצורך בדיקת השומה ובחינת האפשרות להפחתת החיוב.

במשרדנו, שמאי מקרקעין עם ניסיון של עשרות שנים הבקיאים במגוון תחומי שמאות המקרקעין.
נשמח לתת ייעוץ בכל סוגיה.
טלפון: 2698*
המידע הינו כללי בלבד ואינו משפטי ועלול להשתנות. בביצוע פעולה במקרקעין יש להתייעץ עם גורם מוסמך. ט.ל.ח. בכפוף לתקנון.